
Pradėkime nuo to, kas buvo sukurta
2023 metų rugsėjo 15 dieną „15min“ paskelbė analitinį straipsnį apie tai, kas liko iš kriptokarštinės, kurios metu lietuviški startuoliai pritraukė apie 400 milijonų eurų. Verslo žurnalistas Gytis Kapsevičius apžvelgė, kurie projektai išgyveno, o kurių vardai jau pamiršti. „Bankera“ tame straipsnyje atsidūrė tarp sėkmingųjų ir buvo apibūdinta kaip veikianti tarptautinė fintech bendrovė. Svarbu pabrėžti, kad tada, kaip ir vėliau į visus „15min“ klausimus buvo atsakyta. Autorius atskirai atkreipė dėmesį į stiprią tradicinės bankininkystės kryptį — integruotos bankininkystės paslaugas, leidžiančias finansų įstaigos licencijos neturinčiam verslui pasiūlyti savo klientams mokėjimo sąskaitą.
„Pradėkime nuo faktų – savo laiku be konkurencijos didžiausią investicijų dalį tarp lietuviškų bendrovių pritraukusi „Bankera“ šiandien yra veikianti tarptautinė fintech bendrovė“
„Tiesa, šiame startuolyje ryški tradicinės bankininkystės pusė – kompanija siūlo integruotos bankininkystės paslaugas, tai yra galimybę verslams, neturintiems finansinės įstaigos licencijos, pasiūlyti mokėjimo sąskaitą integruojant „Bankera“ sprendimą. Siūlomos ir paskolos, dengtos kriptovaliuta, ir tradicinės paskolos verslui.“
„15min“ žurnalistas Gytis Kapsevičius, 2023 metų rugsėjo 15 diena
Nuo to teksto iki šiandien praėjo treji metai. Per juos nepasikeitė nei ekosistemos veikla, nei jos rezultatai, priešingai verlas tik paaugo ir pasipildė naujais sprendimais. Pasikeitė tik pasakojimas apie ją.
Todėl pirmiausia — faktai, kurie nuo 2023 metų niekur nedingo. Per 2017–2018 m. vykdytą pirminį žetonų platinimą iškelti tikslai virto konkrečiais rezultatais: UAB „Pervesk“ 2020 metais tapo Visa ir Mastercard nare. Klientams pasiūlytos mokėjimo kortelės. Pradėtos teikti skolinimo paslaugos. Nuo 2020 metų žiemos veikia neobankas „Bankera“, kurį valdo Maltoje įsikūrusi „Era Finance Ltd.“ ir kuriuo naudojasi tūkstančiai klientų. Sukurta „BankingLab“ platforma, kuria sėkmingai naudojasi ir kitos reguliuojamos finansų įstaigos — tarp jų bankai ir keliolika elektroninių pinigų įstaigų.
Kas yra „Bankera“
Viešoje erdvėje „Bankera“ prekės ženklas dažnai bandomas tapatinti tik su viena tokiu pačiu pavadinimu vadinama įmone. Tačiau visų pirma, „Bankera“ — tai neobankas, skaitmeninė finansų platforma, privatiems ir verslo klientams siūlanti mokėjimo korteles, sąskaitas ir kitas finansines paslaugas, o ją valdo Maltoje veikianti „Era Finance Ltd.“
Kiekvienas finansinių technologijų verslas turi dvi dalis — finansinę ir technologinę. Taip veikia ir „Bankera“: aplink neobanką yra ekosistema, be kurios jis paslaugų teikti negalėtų.
Finansinę dalį sudaro licencijuotos ir prižiūrimos įstaigos: Maltoje veikianti „Era Finance Ltd.“, UAB „Pervesk“, „Pacific Private Bank“, „SpectroCoin“ ir kitos. Jos teikia reguliuojamas finansines paslaugas.
Technologinę dalį sudaro UAB „Bankera“, dabar pakeitusi pavadinimą į „BankingLab Technologies“, ir kitos ekosistemos įmonės, įskaitant „BankingLab“ grupę. Jos kuria programinę įrangą ir infrastruktūrą, kurią naudoja finansų įstaigos. Pačios finansinių paslaugų jos neteikia. Šios paslaugos teikiamos ne tik ekosistemos viduje — jomis naudojasi ir nesusijusios reguliuojamos įstaigos. „Bankera“ ekosistemai priklausančius sprendimus renkasi ir rinkos lyderiai: „BankingLab“ platformą naudojo mobiliųjų mokėjimų paslauga „MoQ“, kurią 2018 metais bendrai sukūrė trys didžiausi Lietuvos mobiliojo ryšio operatoriai — „Bitė Lietuva“, „Telia Lietuva“ ir „Tele2“.
Šį atskyrimą svarbu suprasti ne tik norint suprasti „Bankera“ ekosistemą, bet ir visą kilusį skandalą bei jo priežastis. Lietuviška bendrovė, kurios pavadinimas buvo „UAB Bankera“, vysto tik technologinę dalį. Finansų įstaiga, veikianti po „Bankera“ prekės ženklu, visų pirma yra Maltoje veikianti „Era Finance Ltd.“ Daugelis viešai kartojamų teiginių šias dvi dalis sujungia į vieną, ir iš to kyla dalis nesusipratimų.
Nuo 2023 metų yra bandoma perimti „BankingLab“ grupės, atliekančios kritinį vaidmenį „Bankera“ ekosistemos technologinėje dalyje, kontrolę. Dalis šio plano — institucijoms bei žiniasklaidai siuntinėjami anoniminiai skundai, kurių teiginiai pažodžiui perrašomi ne tik viešojoje erdvėje, bet ir oficialiuose dokumentuose.
Iš kur atsirado šie kaltinimai
Beveik visi viešai kartojami teiginiai kyla iš vieno dokumento — 2023 metų lapkritį parengto ir aktyviai platinto anoniminio skundo. Jo kelias atsekamas pagal chronologinę įvykių seką, kuri pasako daugiau nei bet koks vertinimas.
-
2023 metų birželis
Iš „BankingLab“ grupės įmonių vadovų pareigų atleidžiami Narimantas Bloznelis ir Georg Kotomin. Atleidimo pagrindas — interesų konfliktas dėl jų ryšių su Vilhelmu Germanu ir jo sugyventine Ieva Trinkūnaite. Pažymėtina, jog šis ryšys buvo nustatytas dar prieš atsirandant skundui, o ne aiškinantis jo kilmę vėliau. Skunde naudojamų duomenų imtis baigiasi tuo pačiu laikotarpiu, tai yra 2023 metų pavasarį.
-
2023 metų vasara
Daugiau nei 20 „BankingLab“ grupės darbuotojų perviliojami į su Vilhelmu Germanu ir Mindaugu Navicku susijusias bendroves — UAB „iSun Lithuania“, UAB „Foxpay“, UAB „Euromedia Monitoring“, UAB „Cardroll“, UAB „Finroll“ ir kitas.
-
2023 metų rugsėjo 12 diena
UAB „iSun Lithuania“ vadovas M. Navickas vyksta į Lichtenšteiną pas „BankingLab Foundation“ — fondo, kuriam priklausė kontrolinis „BankingLab“ grupės įmonių akcijų paketas — valdytoją ir siekia, kad šis paketas būtų perleistas mažiesiems akcininkams N. Blozneliui ir G. Kotominui. Paketas perleistas nebuvo.
-
2023 metų ruduo
Pagal Artūr Jušinski parodymus Dailiaus Dargio baudžiamojoje byloje Nr. 1-76-1035/2026 (1-230-1035/2025), V. Germanas perduoda analitinio pobūdžio medžiagą (tą patį anoniminį skundą) ir domisi, kaip ja galima pakenkti.
-
2023 metų lapkričio 4–6 dienos
Skundas pateikiamas Policijos departamento atašė Nyderlanduose.
-
2023 metų lapkričio 22 diena
Tas pats skundas pateikiamas Finansinių nusikaltimų tyrimo tarnybai (FNTT).
-
2024 metų vasario mėnesis
Sulaukus grasinimų iš V. Germano aplinkos apie planuojamą susprogdinti „ofšorinę bombą“, „Bankera“ ekosistemos bendrovė kreipėsi į FNTT siūlydama atsakyti į visus klausimus. Šis pasiūlymas buvo ignoruotas.
-
2024 metų kovo 19 diena
Analogiški anoniminiai pranešimai iškeliauja Generalinei prokuratūrai ir vėl FNTT.
Nors institucijoms medžiaga teikiama vis iš naujo, tačiau pagrindo pradėti ikiteisminį tyrimą joje nenustatoma.
-
2024 metų birželio 2 diena
Žurnalistas D. Dargis „Delfi“ portale paskelbia šiuo anoniminiu skundu besiremiančią publikaciją.
-
2024 metų birželio 20 diena
N. Bloznelio ir G. Kotomino teismui pateikia naują skundą, kuriame trys iš keturių „UAB Bankera“ įkūrėjų apibūdinami kaip asmenys, neva viešai žiniasklaidoje kaltinami mokesčių vengimu, lėšų iššvaistymu ir milijoninių sumų pasisavinimu. Remiamasi tą patį mėnesį pasirodžiusiu straipsniu.
-
2024 metų birželio 25 diena
Registrų centro duomenimis, UAB „15min“ pradeda domėtis su „Bankera“ ekosistema susijusiomis įmonėmis ir asmenimis.
-
2024 metų birželio 28 diena
Interviu „Delfi“ metu V. Germanas metu teigia: „aš pasakysiu, kad per artimiausias dvi savaites atskleisiu labai daug informacijos“.
-
2024 metų liepos 5 diena
Po beveik dviejų savaičių V. Germano interviu publikuotame „Lietuvos ryte“ teigiama neva dėl žiniasklaidos dėmesio, kurio susilaukė „Foxpay“ atsakinga „Bankera“. Pavyzdžiui apie 2024 m. gegužės mėnesį „Verslo žinių“ publikuotą tyrimą, teigiama: „Vėliau paaiškėjo, kad šis spaudos portalas dalyvauja kartu rengiant pinigų plovimo prevencijos konferenciją su kita „fintech“ įmone „Bankera“ – nuolatine šios žiniasklaidos priemonės renginių rėmėja“.
-
2024 metų liepos 9 diena
Buvę „BankingLab“ grupės vadovai N. Bloznelis ir G. Kotomin tampa su V. Germanu susijusios UAB „Foxpay“ akcininkais.
-
2024 metų rugsėjo 17 diena
D. Dargis kartu su A. Jušinski ir Ovidijumi Juronu yra sulaikomi teisėsaugos. Jie kaltinami reikalavę kyšio iš Tado Kaspučio, o kaip priemonė, pagal ikiteisminio tyrimo duomenis, buvo naudojama ta pati medžiaga. Kaip jau minėta, vienas iš kaltinamųjų, A. Jušinski, teisme nurodė medžiagą gavęs iš V. Germano. Pats V. Germanas šioje byloje liudijo lygiai po dviejų metų 2026 metų rugsėjio 17 dieną.
-
2025 metų balandžio 28 diena
„15min“ paskelbia publikaciją.
-
2025 metų gegužės 7 diena
„15min“ suorganizuoja neoficialią, viešai neskelbtą diskusiją, vykusią ne darbo metu, kurioje „15min“ kvietimu dalyvauja teisėsaugos ir priežiūros institucijų atstovai.
-
2025 metų gegužės 9 diena
Pradedamas ikiteisminis tyrimas. Nuo 2023 metų lapkričio 22 dienos, kada FNTT jau buvo gavusi šį skundą, yra praėję apie 17 mėnesių, nuo „15min“ organizuoto neoficialaus renginio — dvi dienos.
Tas pats 2023 metų skundas per pusantrų metų panaudojamas bent jau keturis kartus kreipiantis į teisėsaugą, dviejose skirtingose redakcijose ir, pagal ikiteisminio tyrimo duomenis, byloje dėl kyšio reikalavimo.
Ikiteisminis tyrimas dėl anoniminiame skunde išdėstytų interpretacijų pradedamas tik tada, kai teisėsaugos institucijų atstovai sudalyvauja slaptoje „15min“ organizuotoje diskusijoje.
Atkreiptinas dėmesys ir į tai, kas vyksta toliau. Iš skundo atsiradusios publikacijos vėliau pateikiamos kaip savarankiškas šaltinis — procesiniuose dokumentuose, taip pat darbuotojams ir klientams. Taip teiginys, kurio pirminis šaltinis yra tas pats 2023 metų anoniminis dokumentas, įgyja nepriklausomo patvirtinimo išvaizdą.
Juose atvirai nurodoma, kad remiamasi „15min“ tyrimu. Iki „15min“ surengto neoficialaus renginio ta pati informacija nebuvo laikoma pakankamu pagrindu pradėti ikiteisminį tyrimą; po renginio informacija, perėjusi per „15min“ publikacijas, jau pateikiama kaip pagrindas procesiniams veiksmams. Toks žiedinis informacijos panaudojimas vadinamas informacijos plovimu: pusantrų metų platinamo skundo interpretacijos per „15min“ publikacijas „išplaunamos“ ir patenka į realų ikiteisminį procesą jau kaip tariamai tyrimo verta informacija.
Kiekvienas asmuo turi teisę kreiptis į institucijas ir žiniasklaidą. Tačiau kai tas pats dokumentas keturis kartus nepripažįstamas pakankamu tyrimui pradėti, o vėliau atkartojamas be savarankiško patikrinimo, į jo turinį tenka atsakyti viešai. O kai jį platinę ir su juo susiję asmenys tuo pat metu perima darbuotojus ir kreipiasi į akcijas valdančio fondo valdytojus, kyla klausimas ir dėl paties dokumento paskirties.
Pilną istoriją, kaip buvo bandoma perimti „BankingLab“ verslą, galite rasti antroje šių atsakymų dalyje.
Apie pirminį žetonų platinimą (ICO)
BNK žetonus išleido ir platino Britų Mergelių salose registruota „Finalify Ltd.“, veikianti nuo 2016 metų. Platinimas vyko 2017 metais ir baigėsi 2018 metų vasario pabaigoje.
Geriausias pirminio žetonų platinimo analogas kasdieniame pasaulyje yra pašto ženklai: jie platinami kaip galimybė ateityje atsiskaityti už pašto paslaugas, tačiau egzistuoja ir antrinė kolekcionierių rinka, kurioje jų kainą nustato patys pirkėjai ir pardavėjai. Taip yra ir su virtualiais žetonais: visų pirma jų paskirtis — atsiskaityti už paslaugas, šiuo atveju „Bankera“ ekosistemos paslaugas, bet egzistuoja ir antrinė rinka.
Tuo metu tokia veikla nebuvo draudžiama nei Lietuvoje, nei kitur. Ji nedraudžiama ir dabar — tiesiog dėl išaugusio susidomėjimo ir aktyvumo rinkoje pasikeitė reguliavimas. Kaip ir kiekviena nauja praktika, ji iš pradžių buvo nereguliuojama, o vėliau visame pasaulyje atsirado vienoks ar kitoks reguliavimas. Vėliau įsigaliojęs reguliavimas nedaro ankstesnės veiklos neteisėtos.
Platinimas nebuvo nukreiptas į Lietuvos rinką. Lietuvoje „Finalify Ltd.“ šio žetonų platinimo nereklamavo, informacijos lietuvių kalba nebuvo, o platinimo svetainėje buvo skelbiamas įspėjimas tiek dėl galimų rizikų, tiek dėl taikomų taisyklių ir Britų Mergelių salų teisės. Iš to plaukia paprasta išvada: iš Lietuvos negalima išvesti to, kas Lietuvoje nebuvo gauta.
Tačiau vertinant teiginius, jog neva už žetonų pardavimą gautos pajamos buvo „iššvaistytos“, svarbiausias klausimas yra ne tai, kur žetonai buvo platinami, o tai, kas buvo įgyvendinta.
Ar padaryta tai, kas planuota
Ar tikslai išsikelti žetonų platinimo metu, buvo įgyendinti, nėra vertinimo klausimas — tai patikrinama. Kadangi tyrimą atlikę „15min“ žurnalistai patys nesiteikė patikrinti tų paslaugų, kurios, jų teigimu, neegzistuoja, jas patikrino nepriklausomas auditas.
2025 metų gegužę Maltoje veikianti „Era Finance Ltd“, naudojanti „Bankera“ prekės ženklą neobanko veikloje, užsakė nepriklausomą teisinį auditą. Jį atliko Maltos advokatų kontora „GTG Legal“, kurią tiek „Legal 500“, tiek „Chambers and Partners“ tarptautiniai teisės žinynai vertina kaip stipriausią finansinių technologijų srities teisininkų komandą šalyje.
Auditas buvo užsakytas, nes į viešai iškeltus klausimus norėta atsakyti ne bendrovės, o nepriklausomo vertintojo išvada. Vertinta buvo tai, ką 2017–2018 metais numatė „Finalify Ltd“: ar pasiekti ICO dalyvavimo ir BNK žetonų naudojimo sutartyje bei ją aprašančioje baltojoje knygoje išsikelti tikslai. Šie tikslai buvo susieti su „Bankera“ projektu, kurio vystymas tęsiasi iki šiol, o viešai keliami teiginiai apie prieš aštuonerius metus vykusį platinimą tiesiogiai veikia šiandien veikiantį verslą ir jo klientus.
Auditas nustatė, kad projekto vystymas iš esmės atitiko pagrįstus lūkesčius, kylančius iš šių dokumentų, ypač atsižvelgiant į tai, kaip sparčiai tuo metu keitėsi tiek pats žetonų platinimo mechanizmas, tiek reguliacinė aplinka. Pasiekti visi tikslai, kuriems buvo nurodytas konkretus terminas, ir didžioji dalis terminų neturėjusių tikslų.
Nepasiekta liko dalis tikslų, daugiausia susijusių su investiciniais produktais ir plėtra į kitas jurisdikcijas. Jie yra aktyvioje įgyvendinimo stadijoje, o auditas juos įvertino kaip pagrįstą prisitaikymą prie pasikeitusių techninių, komercinių ir reguliacinių sąlygų. To neslepiame: projekto vystymas nesibaigė 2018 metais — jis tebevyksta.
Ką žetonas suteikė jį įsigijusiems
Dar vienas klausimas, kuriuo bandoma manipuliuoti - ką žetonas teisiškai suteikė jį įsigijusiems.
Platinimo sąlygų 7 skirsnyje nurodyta, kad žetonas įsigyjamas siekiant naudotis „Bankera“ paslaugomis ir gauti visas su tuo susijusias naudas, pavyzdžiui, nuolaidas produktams ar paslaugoms bei galimybę atsiskaityti.
Tame pačiame 7 skirsnyje aiškiai išdėstyta ir tai, kuo žetonas nėra ir ko jis nesuteikia: žetonas nesuteikė nei nuosavybės, nei kontrolės, nei balsavimo teisių, nei teisės į pelno dalį; jis nebuvo išperkamas, nesiejamas su finansine grąža ir neužtikrintas jokiu turtu; dalyvauti platinime investavimo, spekuliavimo ar pelno siekimo tikslais buvo tiesiogiai uždrausta, o garantijų dėl būsimos vertės nebuvo — sąlygose atskirai pasakyta, kad ji gali būti lygi nuliui.
Platinimo sąlygose nedviprasmiškai nurodoma, kad dalyvaujant ICO yra įsigyjami žetonai, tai yra įvyksta vertės mainai. Tokie patys, kaip įsigyjant produktus maisto prekių parduotuvėje. Tai reiškia, kad už žetonų pardavimą gautos lėšos teisiškai tapo bendrovės lėšomis. Jų naudojimą reglamentuoja bendrovės steigimo valstybės (Britų Mergelių Salų) teisė, kuri numato ir priemones, jei bendrovės lėšos būtų panaudotos netinkamai.
Prie to prisideda ir tai, kad „Finalify Ltd.“ veikė ir iki platinimo, ir po jo, o pajamų gavo ne tik iš jo, bet ir iš ilgametės virtualiųjų valiutų keitimo bei piniginių veiklos. Todėl prielaida, kad visos bendrovės lėšos yra tapačios lėšoms, gautoms pardavus žetonus, klaidinga jau pačiu pagrindu.
Investicijos į Lietuvą
Skunde kaip įtartina veikla nurodoma tai, kad „Finalify Ltd.“ pirko paslaugas iš Lietuvoje veikiančių įmonių. Iš tikrųjų tai buvo įprastas projektui įgyvendinti reikalingų paslaugų pirkimas, o jo rezultatas — reali ekonominė nauda Lietuvos ekonomikai. Iki 2025 metų pabaigos ekosistemos įmonės Lietuvoje išleido daugiau kaip 112 milijonų eurų, iš kurių daugiau kaip 53 milijonai eurų teko darbo užmokesčiui. Sumokėta daugiau kaip 23 milijonai eurų mokesčių, sukurta daugiau kaip 230 darbo vietų, tariamai „neegzistuojantys“ verslai apdorojo daugiau kaip 209 milijardų eurų vertės mokėjimų. Lėšos, gautos už žetonų platinimą ne Lietuvoje, buvo investuotos būtent į Lietuvą, todėl kalbėti apie išvestus pinigus yra netikslu: šios investicijos į Lietuvą virto atlyginimais, sumokėtais mokesčiais ir veikiančiais verslais — tais pačiais, kuriuos dabar bandoma perimti. Kalbėti apie išvaistymą taip pat netikslu, nebent darbo užmokesčio ir mokesčių mokėjimas Lietuvoje juo laikomas.
Iškart pasibaigus žetonų platinimui buvo įsigytos UAB „Baltic Amber Solutions“ ir UAB „Mokėjimų vizija“, tuo metu jau buvusios bankinės programinės įrangos tiekėjos UAB „Pervesk“ ir „Pacific Private Bank“. 2019 metais investuota į UAB „GIRO sistema“, kuri 2020 metais tapo sertifikuotu „Visa“ mokėjimo kortelių apdorojimo centru. Visos šios bendrovės vėliau tapo „BankingLab“ grupės dalimi: „Baltic Amber Solutions“ tapo „BankingLab“, „Mokėjimų vizija“ — „BankingLab Operations“, o „GIRO sistema“ — „BankingLab Processing“.
Šių investicijų į Lietuvą dėka buvo pasiektas ne vienas „Bankera“ ICO baltojoje knygoje iškeltas tikslas ir išvystyti realiai veikiantys sprendimai mokėjimų bei bankininkystės srityse. 2020 metais ekosistemai priklausanti elektroninių pinigų įstaiga „Pervesk“ tapo pilnaverte „Visa“ ir „Mastercard“ mokėjimo kortelių tinklų nare. Tai leido įgyvendinti vieną esminių projekto tikslų — pasiūlyti su virtualiosiomis valiutomis susietas mokėjimo korteles, kai klientui atsiskaitant kortele įprasta valiuta, pavyzdžiui eurais, reikiama jo turimos virtualiosios valiutos dalis automatiškai konvertuojama, taip de facto suteikiant galimybę atsiskaityti virtualiąja valiuta visur, kur priimamos „Visa“ kortelės. Atsižvelgiant į rinkos pokyčius, 2023 metais įgyvendintas ir kortelių tokenizacijos projektas, leidžiantis „Bankera“ „Visa“ korteles naudoti „Apple Pay“ ir „Google Pay“ atsiskaitymams. Taip pasiekti ir tie tikslai, kurie baltojoje knygoje nebuvo numatyti, tačiau tapo būtini siekiant atliepti besikeičiančią konkurencinę aplinką. Šiemet „Bankera“ ekosistemos narė praplėtė savo „Visa“ ir „Mastercard“ licencijas ir pradėjo verslams siūlyti mokėjimo kortelėmis surinkimo paslaugas.
Dauguma 2017-2018 metais ICO vykdžiusių panašių projektų nepasiekė nė dalies to, ką per tuos metus išvystė „Bankera“. Pavyzdžiui, „TenX“, kurio įkūrėją „15min“ tuo metu vadino kriptovaliutų superžvaigžde, veiklą nutraukė dar 2021 metais. Panašiu pavadinimu kurtas projektas „Bankorus“, kurį po pasitraukimo iš „Bankera“ komandos vystė Antanas Guoga ir Modestas Kaseliauskas, žlugo 2019-aisiais.
Ekosistemai priklausanti „BankingLab“ grupė sėkmingai išvystė technologinį „SEPA Instant“ palaikymą, o tai kitai ekosistemos įmonei „Pervesk“ leido pasiūlyti klientams momentinius mokėjimus eurais. Užmegzta ir aibė korespondentinių santykių su kitomis finansų įstaigomis, dėl kurių „Bankera“ klientams gali pasiūlyti mokėjimus daugiau nei 25 valiutomis praktiškai į visas pasaulio šalis. Taip pat išvystytas integruotų mokėjimo sąskaitų (angl. embedded IBAN) projektas, leidžiantis virtualiųjų valiutų platformoms ir kitiems verslams integruoti „Bankera“ paslaugas į savo produktą ir taip pasiūlyti savo klientams naudotis „Bankera“ palaikomais mokėjimo būdais. Praktikoje tai klientui leidžia valdyti tiek virtualiųjų, tiek įprastų valiutų sąskaitas vienoje vietoje, apjungiant abu pasaulius.
Kalbant ne tik apie mokėjimo, bet ir apie bankininkystės paslaugas, dar 2019 metais „Bankera“ klientams pasiūlė su kriptovaliutomis susietas paskolas, kai įkeisdami turimas kriptovaliutas klientai gali gauti paskolas įprastomis arba kitomis kriptovaliutomis. 2020 metų viduryje pradėtos siūlyti paskolos verslams, o šis sprendimas buvo įvertintas ir Europos Komisijos. Be finansinių paslaugų, išvystyti ir modernūs sprendimai vartotojams — internetinės bankininkystės platforma bei mobiliosios „iOS“ ir „Android“ programėlės.
Ypatingai daug dėmesio visus šiuos metus buvo ir yra skiriama atitikčiai besikeičiančiam reguliavimui. Išvystyti ne tik pinigų plovimo prevencijai įgyvendinti reikalingi sprendimai, tokie kaip klientų pažinimo platforma ir operacijų stebėsenos sistemos, bet ir modernūs IT saugumo sprendimai, įskaitant griežtą kliento autentiškumo patvirtinimą (angl. SCA), kuriais siekiama ne tik apsaugoti vartotojus, bet ir atitikti pastaruoju metu itin griežtėjančius reikalavimus bankinei IT infrastruktūrai. Daug dėmesio skirta ir įvairiems ataskaitų teikimo (CESOP, CRS) sprendimams. Šių investicijų į atitiktį rezultatas — per daugiau nei aštuonerius metus sėkmingai praeitas ne vienas auditas ir priežiūros institucijų inspektavimas, įskaitant ir 2022 metais Finansinių nusikaltimų tyrimų tarnybos vykdytą „SpectroCoin“ virtualių valiutų keityklos patikrinimą, po kurio buvo gautas tik įspėjimas.
Nepaisant visų pastangų stabdyti „Bankera“ plėtrą, projektas sėkmingai vystomas toliau. Šiuo metu ekosistemoje kasdien dirba daugiau nei 150 specialistų, kurie ne tik užtikrina kokybiškas paslaugas esamiems klientams, bet ir kuria naujas paslaugas bei sprendimus.
Kodėl lėšos buvo pervestos į banką
Pirmiausia, skunde keliami klausimai, kodėl lėšos buvo pervestos iš virtualių valiutų keityklos „SpectroCoin“ į „Finalify“ banko sąskaitą. Atsakymas paprastas: „Finalify“ turėjo vystyti „Bankera“ projektą ir mokėti už suteiktas paslaugas tradicine valiuta, o iš virtualių valiutų keityklos lėšas galima išsivesti tik į savo vardu atidarytą sąskaitą — tai reiškia, kad negalima mokėti tiesiai trečiosioms šalims, paslaugų tiekėjams, nes virtualių valiutų keityklos neteikia mokėjimo paslaugų.
Būtent šią problemą, su kuria susiduria dažnas virtualių valiutų naudotojas, pats „Bankera“ projektas ir išsprendė išvystęs integruotąsias mokėjimo sąskaitas (angl. embedded IBAN).
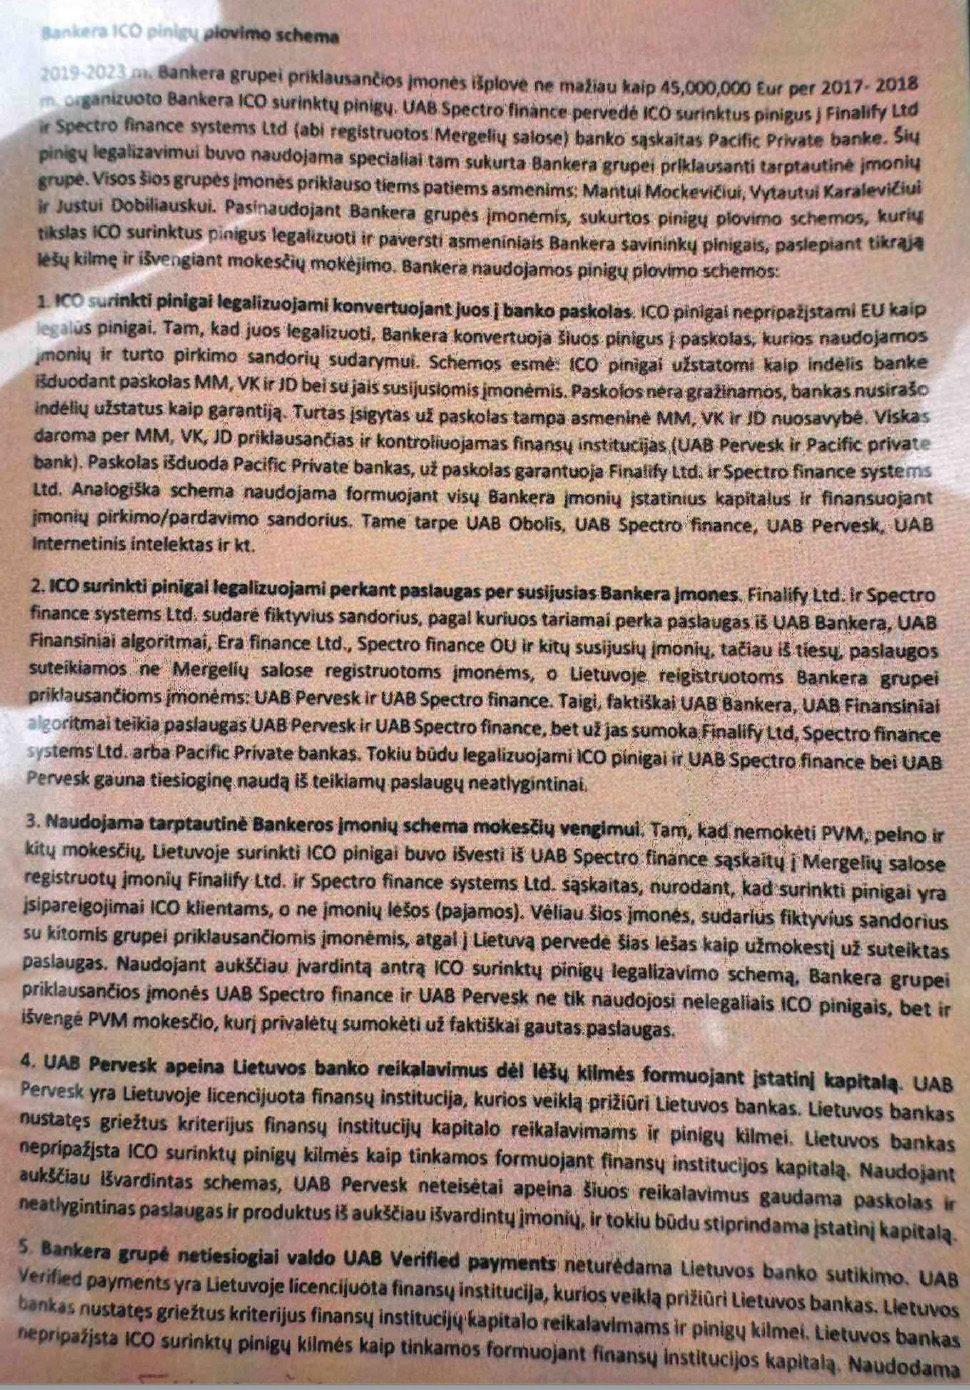
Antra, skunde keliamas klausimas, kodėl lėšos buvo pervestos būtent į „Pacific Private Bank“. Bendrovės turi teisę rinktis, kurios finansų įstaigos paslaugomis naudotis. O šį pasirinkimą naudotis banko, priklausančio tai pačiai ekosistemai, paslaugomis lėmė dvi praktinės priežastys.
Pirma — palūkanos. Elektroninių pinigų įstaiga, kokia yra UAB „Pervesk“, pagal teisinį reguliavimą negali mokėti palūkanų už sąskaitoje laikomas lėšas. Bankas gali. Racionaliai veikiantis verslas laiko lėšas ten, kur jos gali efektyviausiai dirbti.
Antra — mokėjimų kanalai. Tuo laikotarpiu UAB „Pervesk“ palaikė tik mokėjimus eurais SEPA erdvėje, o tarptautiniam projektui, kurio partneriai ir tiekėjai veikė už šios erdvės ribų, to nepakako. Tuo metu „Pacific Private Bank“ jau turėjo gerai išvystytus korespondentinius santykius su finansų įstaigomis visame pasaulyje, o tai leido mokėjimus vykdyti globaliai.
Prie to prisideda vėlesnė aplinkybė, kuri dažnai nutylima. 2018 metų spalį UAB „Pervesk“ sustabdė veiklą, kol bus pašalinti Lietuvos banko inspektavimo metu nustatyti trūkumai. Tuo metu visi be išimties klientai turėjo išsivesti lėšas ir tai padarė.
Laikyti didelių likučių „Pervesk“ esančiose sąskaitose neleido ir kapitalo reikalavimai. 2018 metų pirmojo ketvirčio pabaigoje apskaičiuotas UAB „Pervesk“ nuosavas kapitalas buvo 1,256 mln. eurų ir panašaus dydžio jis išliko visą skunde aptariamą laikotarpį. Kaip numato Lietuvos Respublikos elektroninių pinigų ir elektroninių pinigų įstaigų įstatymas, elektroninių pinigų įstaigos nuosavas kapitalas, skirtas elektroniniams pinigams leisti, turi sudaryti ne mažiau kaip 2 procentus neapmokėtų elektroninių pinigų vidurkio. Vadinasi, turėtas kapitalas ribojo neapmokėtų elektroninių pinigų vidurkį maždaug iki 63 mln. eurų. Skunde minimi 45 mln. eurų, pervesti į sąskaitas „Pacific Private Bank“, būtų užėmę daugiau nei septyniasdešimt procentų viso įstaigos pajėgumo. Visai kitai veiklai — tai yra visiems kitiems klientams — būtų likę mažiau nei trisdešimt procentų.
Apie paskolas
Skunde sujungiami du skirtingi skaičiai. Apie skunde minimus 45 mln. eurų, pervestus į banko sąskaitą, jau kalbėta anksčiau, o paskolos yra kitų dydžių: skunde detaliai aprašytų su „Eternity Ventures Foundation“ siejamų paskolų suma siekia 1,8 milijono eurų.
Antra prielaida, kuria remiasi visas pasakojimas, yra ta, kad paskolos ir jų laidavimas kažkaip susiję su žetonų platinimu. Nesusiję.
Skunde kalbama tik apie „Eternity Ventures Foundation“, o publikacijose nurodyta ir daugiau paskolų. Dalį jų laidavo „Spectro Finance Systems Ltd.“ — bendrovė, valdanti nuo 2012 metų veikiančią pelningą „SpectroCoin“ platformą, kuria naudojasi daugiau nei milijonas vartotojų.
Dabar apie pačią veiklą. Skunde ir publikacijose indėlių priėmimas bei paskolų išdavimas pateikiami ne tik kaip kažkas neįprasta, bet dar ir įtartina, nors bet kas, bent minimaliai susidūręs su bankininkyste, supranta, kad tai ir yra viena esminių banko veiklų ir pagrindinis pajamų šaltinis.
Svarbu suprasti, kaip tiek anoniminiame skunde, tiek straipsniuose yra manipuliuojama faktais kieno lėšos skolinamos bankams išduodant paskolas. Padėjus lėšas į indėlį, jos pereina banko nuosavybėn, o indėlininkas įgyja reikalavimo teisę į jų grąžinimą su palūkanomis. Skolindamas bankas disponuoja savo balansu, o ne konkretaus indėlininko pinigais. „Pacific Private Bank“ veikia nuo 1997 metų, o skunduose minimu laikotarpiu ir iki šiol banko indėlių bazė yra ženkliai didesnė už pačiuose skunduose nurodomas paskolų sumas. Todėl grandinė nuo konkrečios įneštos sumos iki konkrečios paskolos yra ne nustatyta, o sukonstruota: tokio ryšio tiesiog nėra. Tai tas pats, kaip bandyti susieti bet kuriame Lietuvos banke gautą būsto paskolą su konkretaus indėlininko pinigais. Bankas veikia priešingai: lėšos sudedamos kartu, rizika paskirstoma, o indėlių ir paskolų terminai bei dydžiai derinami tarpusavyje.
Laidavimas, kuris skunde pateikiamas kaip įtartinas, yra kredito rizikos valdymo priemonė. Jis nepanaikina paskolos gavėjo prievolės grąžinti paskolą ir neperkelia lėšų laiduotojui. Vanuatu Tarptautinės bankininkystės įstatymas (International Banking Act) tam tikrais atvejais būtent tokio užtikrinimo indėliu netgi reikalauja (pavyzdžiui, šio įstatymo 30 straipsnis).
Verta prisiminti, kaip tas pats principas buvo vertinamas anksčiau. 2020 metų pavasarį Europos Komisija inicijavo hakatoną #EUvsVirus, kuriame dalyvavo per 21 tūkstantį žmonių iš daugiau nei 140 šalių ir buvo pasiūlyta daugiau kaip 2100 sprendimų šešiose kategorijose. „Bankera“ komandos sprendimas — trumpalaikis smulkaus ir vidutinio verslo finansavimas — buvo pripažintas geriausiu „Skaitmeninių finansų“ kategorijoje. Jo naujumas buvo būtent tas, kad paskola įmonei suteikiama pusę jos laiduojant verslo partneriui: tiekėjui apsimoka laiduoti, nes bankrutavęs klientas jam reikštų ir prarastą skolą, ir prarastas ateities pajamas.
Tas pats, „15min“ 2021 metų birželio mėnesį publikavo straipsnį kur rašoma, kad Europos Komisija įvertino „Bankera“ įkūrėjus kaip vienus sėkmingiausių Europos verslininkų, dėl COVID-19 pandemijos metu sukurto paskolų produkto kuris leidžia skolintis su partnerių garantija (laidavimu). Straipsnyje taip pat buvo cituojama Europos Komisijos atstovybės Lietuvoje laikinoji vadovė Agnė Kazlauskaitė:
„Džiaugiuosi, kad „Bankeros“ pasiekimai jau ne pirmą kartą nelieka nepastebėti Europoje. Tai tik parodo, kad mūsų verslas vertinamas Europos Sąjungoje už savo kūrybiškumą, inovatoriškumą bei gebėjimą greitai prisitaikyti prie nuolat besikeičiančių rinkos iššūkių“
Europos Komisijos atstovybės Lietuvoje laikinoji vadovė Agnė Kazlauskaitė, 2021 m. birželio 9 diena
Tai yra tas pats laidavimo principas, kuris dabar pateikiamas kaip neva nusikalstama veika, nors jį taiko ir Lietuvoje veikiantys komerciniai bankai.
Santykis tarp šalių taip pat nėra vienpusis. Laiduojanti bendrovė už banke laikomą indėlį gauna palūkanas, bankas uždirba maržą tarp paskolų ir indėlių palūkanų, o už tą maržą atlieka visą darbą: randa ir įvertina skolininką, suveda jį su laiduotoju, suteikia ir administruoja paskolą.
Galiausiai pačiame skunde slypi prieštaravimas. Teigiama, kad lėšos buvo prarastos, ir kartu nurodoma, kad paskolos buvo užtikrintos laidavimu. Užtikrinimo priemonė yra tai, kas praradimą riboja, o ne tai, kas jį sukelia.
Pridurtina ir tai, kad su šiomis paskolomis susijusi nekilnojamojo turto veikla niekada nebuvo slepiama. Apie fondo projektus — vilos Pietų Prancūzijoje atnaujinimą ir naują projektą Vilniaus senamiestyje — buvo skelbta viešai spaudoje dar 2025 metų pradžioje. Sunku slėpti tai, apie ką pats praneši spaudai.
Verta pabrėžti, kad paskolos yra viena stabiliausių ir istoriškai mažiausiai rizikingų banko veiklų. Palyginimui, dabar jau atleisto banko vadovo Audriaus Žiugždos iniciatyva buvo investuota į įvairias obligacijas, tarp jų ir „PlusPlus Capital“, bei į jo paties vadovautą investicinį fondą „Craftstone“ — dėl šių investicijų buvo patirti milijoniniai nuostoliai.
Apie fondus ir valdymo struktūrą
Skunde daug dėmesio skiriama „Eternity Ventures Foundation“ — Lichtenšteine registruotam fondui, kuris pateikiamas kaip nuosavybę slepianti struktūra. Kad būtų aišku, kodėl jam skiriama tiek dėmesio, reikia paaiškinti jo vaidmenį „BankingLab“ valdyme.
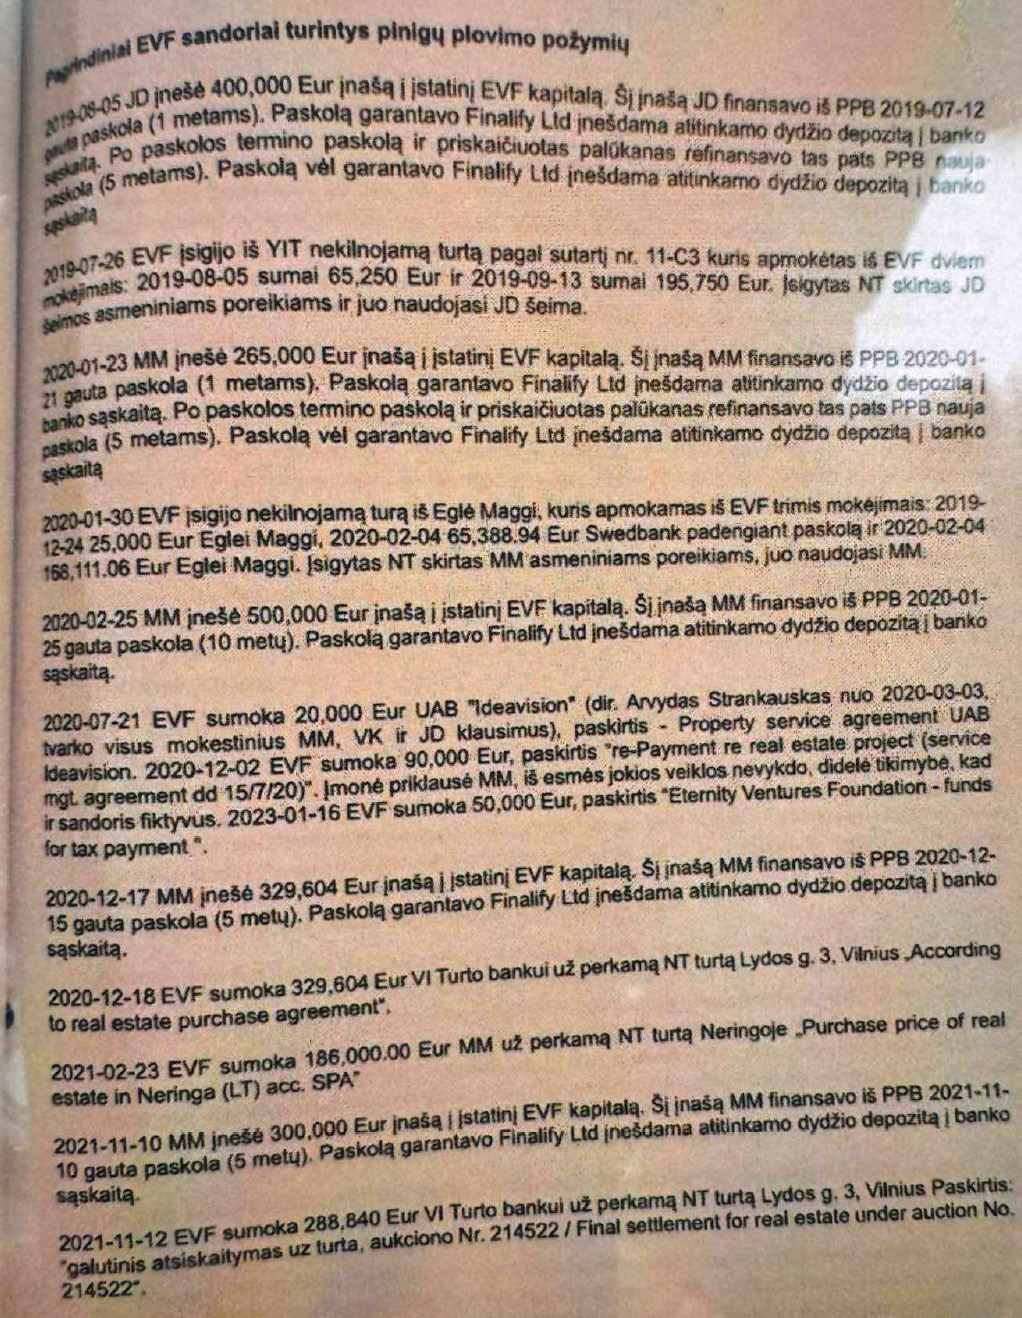
Kontrolinis „BankingLab“ grupės įmonių akcijų paketas priklausė ne jam, o „BankingLab Foundation“. Pagal steigėjų valią šis fondas visais verslo klausimais — įskaitant grupės įmonių vadovų skyrimą ir atleidimą — turėjo konsultuotis su „Eternity Ventures Foundation“.
Tokia struktūra atsirado ne atsitiktinai ir ne slėpimo tikslais. Ją sukurti pageidavo patys N. Bloznelis ir G. Kotomin: jie buvo susiję su kitomis finansų įstaigomis, kurios konkuravo su „BankingLab“ klientais, ir nenorėjo atvirai figūruoti tarp grupės savininkų.
Būtent šia tvarka buvo priimtas ir 2023 metų birželio sprendimas atleisti juos iš grupės įmonių vadovų pareigų — jis derintas su „Eternity Ventures Foundation“.
Iš to matyti ir skundo logika. Fondas, prisidėjęs prie jų atleidimo, kartu turėjo balsą sprendžiant, kas grupei vadovaus toliau. Pakenkus jo reputacijai, susilpnėtų jo įtaka sprendimams, o kartu atsivertų kelias perimti „BankingLab“ kontrolę. Tuo pačiu tikslu 2023 metų rugsėjį į Lichtenšteiną pas „BankingLab Foundation“ valdytoją vyko ir UAB „iSun Lithuania“ vadovas M. Navickas. Kai paketo perleisti nepavyko, liko kitas kelias — struktūrą, kurią patys ir pasiūlė, viešai pateikti kaip įtartiną.
Pats „Eternity Ventures Foundation“ Lietuvoje vykdo nekilnojamojo turto vystymo veiklą ir šiuo metu yra įsigijęs tris objektus: du Vilniuje ir vieną Kaune. Tai normali ir populiari komercinė veikla, apie kurią buvo skelbiama viešai.
Apie „Pacific Private Bank“ ir jo licenciją
„Pacific Private Bank“ veikia nuo 1997 metų. Vanuatu jurisdikcija ir pats bankas ekosistemai buvo pažįstami dar iki platinimo: ekosistemai ten priklausė kita licencijuota finansų įstaiga, o pats „Pacific Private Bank“ nuo 2016 metų leido mokėjimo korteles savo klientams naudodamasis „SpectroCoin“ infrastruktūra ir buvo „BankingLab“ pirmtako „Baltic Amber Solutions“ klientas. Tai vyko dar iki „Pacific Private Bank“ ir „Baltic Amber Solutions“ įsigijimo: tuo metu nei bankas, nei technologijų bendrovė ekosistemai nepriklausė, o „BankingLab“ kaip grupė susiformavo vėliau.
Bankas įsigytas 2017 metų rugsėjį — dar prieš pagrindinį žetonų platinimo etapą, o ne prieš pat jo pabaigą, kaip teigiama skunde. Per kelias dienas buvo ne tik pasirašyta sutartis dėl banko įsigijimo, bet ir atsiskaityta su pardavėju bei kreiptasi pritarimo į reguliatorių, kuris buvo gautas po kelių mėnesių. Be to, šį banką įsigyti patarė vienas iš „Bankera“ projekto iniciatorių ir patarėjų Antanas Guoga. Su virtualia valiuta susijusių paslaugų bankas iki šiol nesiūlė, nes po banko įsigijimo Vanuatu pasikeitė reguliavimas, kuris bankams uždraudė verstis virtualių valiutų veikla (analogiškas reguliavimas iki praėjusių metų galiojo ir Europos Sąjungoje). Tik 2025 metų balandį Vanuatu buvo priimtas virtualaus turto paslaugų teikėjų įstatymas, atvėręs galimybę bankams pradėti siūlyti ir su virtualiu turtu susijusias paslaugas. Tačiau kol neišsispręs anoniminio skundo sukelti padariniai, tol galvoti apie papildomą licencijavimąsi yra anksti.
Atskirai reikia pasakyti apie licencijos panaikinimą.
2025 metų rugsėjį Vanuatu centrinis bankas raštu pranešė apie licencijos sąlygų pažeidimą ir pareikalavo paaiškinimų. Lapkričio 4 dieną raštu banko vadovui pranešta apie sprendimą panaikinti tarptautinės bankininkystės licenciją ir pareikalauta ją nedelsiant grąžinti.
Šiame rašte nėra nurodyta, dėl ko licencija panaikinama. Vienintelis jame pateiktas pagrindas — kad imamasi priverstinio poveikio priemonių pagal Tarptautinių bankų įstatymą, bankui nepateikus pakankamo pagrindimo, kodėl licencija neturėtų būti panaikinta. Tai procedūros rezultatas, o ne pažeidimo aprašymas. Jokių konkrečių pažeidimų reguliuotojas neįvardijo — jų nenurodė ir apie sprendimą rašiusiems žurnalistams, nors šie klausė. Vadinasi, nėra nė vieno dokumento, iš kurio būtų matyti, kuo bankas kaltinamas.
Tai svarbu, nes viešojoje erdvėje šis sprendimas pateikiamas kaip kitų teiginių patvirtinimas. Patvirtinti jis nieko negali: jame nėra ką patvirtinti.
Paminėtina ir tai, ką paskelbė pats Vanuatu centrinis bankas, bet ko Lietuvos viešojoje erdvėje beveik neminima: sprendimas apskųstas, o jo galiojimą teismas sustabdė. Apie tai pranešta reguliuotojo interneto svetainėje, šalia pranešimo apie patį panaikinimą. Šiandien licencijos panaikinimas negalioja, ginčas tęsiasi, o pagrindai bus išdėstyti teismo sprendime.
Apie priežiūrą ir banko licencijos siekį
Skunde priekaištaujama dėl banko licencijos, todėl verta patikslinti, apie ką kalbama. Banko licencija ekosistemoje buvo jau žetonų platinimo metu: 2017 metų rugsėjį įsigytas nuo 1997 metų veikiantis „Pacific Private Bank“ turi Vanuatu išduotą banko licenciją, ir apie tai platinimo laikotarpiu buvo viešai paskelbta. Apie tai plačiau kalbama ankstesniame skyriuje.
Atskiras klausimas, kodėl banku iki šiol netapo UAB „Pervesk“. Į jį atsakyti galima paaiškinant, kaip praėjo pastarieji metai.
Iškart po žetonų platinimo Lietuvos bankas atliko neplaninį UAB „Pervesk“ inspektavimą, kurio pagrindu priėmė nutarimą: už Pinigų plovimo ir teroristų finansavimo prevencijos įstatymo pažeidimus bendrovei skirtas įspėjimas ir 700 tūkst. eurų bauda, o tuometiniam bendrovės vadovui — atskira bauda. Ginčas dėl šio nutarimo administraciniuose teismuose truko daugiau nei trejus metus.
Byla baigėsi 2021 metų gruodžio 1 dieną, kai Lietuvos vyriausiasis administracinis teismas patvirtino teisminės mediacijos būdu pasiektą taikų susitarimą: bendrovei skirta bauda sumažinta nuo 700 tūkst. iki 244 tūkst. eurų, o su vadovu susijusi nutarimo dalis pripažinta negaliojančia. Pažeidimo konstatavimas liko galioti (administracinė byla Nr. eA-73-822/2021).
Nelaukdama ginčo pabaigos bendrovė ėmėsi konkrečių žingsnių: 2021 metų birželio 23 dieną pasirašyta trišalė UAB „Pervesk“, „Pacific Private Bank“ ir advokatų kontoros „Walless“ sutartis dėl specializuoto banko steigimo, o tų pačių metų rugsėjį — sutartis su „Ernst & Young“ dėl pagalbos rengiant specializuoto banko licencijos paraišką. Kartu buvo formuojama organizacinė struktūra ir samdomi žmonės jau turint tikslą tapti banku — tiek struktūra, tiek darbuotojų kompetencijos buvo labiau reikalingos banko licencijai gauti nei elektroninių pinigų įstaigos veiklai vykdyti. Buvo smarkiai išplėsti atitikties bei rizikos valdymo departamentai, o darbuotojų skaičius viršijo nemažos dalies Lietuvoje veikiančių bankų darbuotojų skaičių.
Ginčui pasibaigus 2021 metų gruodį šis darbas galėjo vykti be kliūčių. Praėjus maždaug pusantrų metų, 2023 metais, prasidėjo ataka prieš „Bankerą“, kuri tęsiasi iki šiol.
Taigi nuo platinimo pabaigos iki šios dienos normaliam darbui teko tik maždaug pusantrų metų. Visą likusį laiką užėmė arba ginčas su priežiūros institucija, arba gynyba nuo bandymo perimti „BankingLab“ ir jo metu atsiradusio skundo, jį sekusios beprecedentės „15min“ kampanijos, bei to pasekmių.
Banko licencijos tikslo neatsisakyta ir dirbama iki šiol. Jo siekia UAB „Pervesk“ — licencijuota finansų įstaiga, o ne technologijų bendrovė.
Kartu verta pasakyti, kas nuo bendrovės nepriklauso. Licencijavimas yra dvipusis procesas: pareiškėjas gali pasirengti, sukomplektuoti struktūrą, samdyti žmones ir pateikti dokumentus, tačiau sprendimą ir jo terminus lemia priežiūros institucija. Vertinama ir akcininkų bei vadovų reputacija, todėl, vykstant ikiteisminiam tyrimui, procesas objektyviai negali judėti — nepriklausomai nuo to, kiek pasirengta.
Tai, kas jau gauta, savo ruožtu rodo, kad patikros buvo praeitos. UAB „Pervesk“ turi elektroninių pinigų įstaigos licenciją, „Pacific Private Bank“ turi banko licenciją, o 2020 metais „Pervesk“ tapo „Visa“ ir „Mastercard“ nare. Nė vienas iš šių leidimų nesuteikiamas savaime: tiek priežiūros institucijos, tiek mokėjimo sistemos prieš juos suteikdamos pačios vertina pareiškėją, jo valdymą ir atitikties sistemas. Kiekvienas jų yra nepriklausomos šalies atlikto patikrinimo rezultatas.
Pernai Lietuvos bankas užbaigė 2024 metais pradėtą planinį UAB „Pervesk“ inspektavimą: skirta 130 tūkst. eurų bauda ir įspėjimas, esminiai trūkumai pašalinti, tai patvirtino vienos iš keturių didžiųjų tarptautinių audito bendrovių atlikta patikra.
Vertinant šią sumą verta turėti omenyje kontekstą. Poveikio priemonės po inspektavimų Lietuvos finansų rinkoje yra įprastas dalykas ir taikomos ne tik mažiems rinkos dalyviams. 2025 metų balandį didžiausiam Lietuvoje registruotam neobankui „Revolut Bank“ už pinigų plovimo prevencijos reikalavimų pažeidimus skirta 3,5 mln. eurų bauda; Lietuvos bankas kartu nurodė, kad patikrinimo metu faktinių pinigų plovimo atvejų nenustatyta, o išvados susijusios su vidaus kontrolių tobulinimu. 2025 metų gruodį didžiausiai Lietuvoje licencijuotai elektroninių pinigų įstaigai „Zen.com“ skirta 1,8 mln. eurų bauda. „Šiaulių bankui“, dabartinei „Artea“, po planinio inspektavimo — 880 tūkst. eurų. „Payserai“ — 370 tūkst. eurų. Pagal paties Lietuvos banko duomenis, už šiurkščius šios srities pažeidimus daugiau kaip dvidešimčiai rinkos dalyvių skirta baudų, viršijusių 4 mln. eurų, o šešios įstaigos neteko licencijos.
Būtent šis sėkmingai praeitas patikrinimas turėjo būti atspirtis siekiant specializuoto banko licencijos.
Pinigų plovimo prevencijos reikalavimų pažeidimas yra procedūrinis pažeidimas. Tai, kad nustatoma trūkumų, kaip laikomasi reikalavimų, nereiškia, kad buvo plaunami pinigai — lygiai kaip priešgaisrinės saugos trūkumas nereiškia padegimo.
Tačiau, priešingai negu bando pateikti „15min“, banko licencija nebuvo esminis žetonų platinimo tikslas. Tikslas buvo suteikti bankininkystės paslaugas su blokų grandinės technologija dirbantiems verslams. Tai apima mokėjimo sąskaitų atidarymą, mokėjimo kortelių leidybą, virtualių valiutų keitimo paslaugas, paskolų teikimą ir kitas paslaugas, kurias „Bankera“ ekosistemos įmonės, gali teikti su šiuo metu turimomis licencijomis. Kad tikslai, kuriems buvo nurodytas konkretus terminas, buvo pasiekti, patvirtino nepriklausomas teisinis auditas.
Apie žetono kainą, mokestį ir rekomendacijų sistemą
Žetono kainą nustato rinka, tai yra patys pirkėjai ir pardavėjai, anksčiau įsigiję žetonus. Nė vienas žetonų išleidėjas jos negarantuoja ir negali garantuoti — negalėjo to daryti ir „Finalify Ltd.“. 2017–2018 metais platintų žetonų kainos krito plačiai visoje rinkoje. Tai matyti ir iš kitų su Lietuva siejamų projektų — „carVertical“, „Monetha“, „BitDegree“, „Lympo“, „TokenDesk“, „Debitum“, „Dorado“ — tarp kurių yra ir tokių, kurie savo veiklą sėkmingai išvystė ir tebeveikia. Žetono kaina ir projekto būklė yra du skirtingi dalykai, ir žetono rinkos kainos kritimas ar svyravimai apie kitą nieko nepasako.
Neaktyvių paskyrų administravimo mokestis, kuris skunde pateikiamas kaip išskirtinis, yra įprasta rinkos praktika. „Paysera LT“ taiko 2 eurų mėnesinį mokestį, kai paskyra su likučiu nenaudojama dvejus metus, o jei lėšų nėra, mokestis neskaičiuojamas. „Revolut Bank UAB“ ima 1 eurą per mėnesį, kai pagrindinė mokėjimo sąskaita neaktyvi bent du mėnesius. „PayPal“ po dvylikos mėnesių neaktyvumo nuskaičiuoja mažesniąją sumą — arba likutį, arba 10 eurų. „Luminor“ atveju mokestis siekia 20 eurų per mėnesį, o „Citadele“ nuo 2026 metų — 10 eurų, ne Europos Sąjungos ir Europos ekonominės erdvės klientams pakylant iki 150 eurų per mėnesį. SEB, „Swedbank“ ir „Artea“ atskiro neaktyvumo mokesčio netaiko, tačiau ima mėnesinį aptarnavimo mokestį nepriklausomai nuo aktyvumo, tad ekonominis rezultatas panašus.
Viešojoje erdvėje kartojama ir tai, kad žetonų pirkėjams buvo žadėta grąža. Taip nebuvo. Pagal platinimo sąlygas žetonų turėtojams „Bankera“ sprendimu galėjo būti mokamas afiliacijos (rekomendacijos) komisinis atlygis arba taikomos kitos nuolaidos ir naudos:
Success of Bankera's business and value of BNK in large part depends on your efforts, therefore, by participating in the ICO and using BNK you acknowledge it and agree to promote Bankera's products on your own via affiliate commission or other discounts and benefits solely determined by Bankera.
Iš BNK žetonų platinimo sąlygų
Tai yra priešingybė pasyviam laukimui. Žetono turėtojas pagal sąlygas turėjo projektą viešinti pats, o komisinis atlygis buvo užmokestis būtent už tą darbą. Ta pati mintis pakartota ir sąlygų 7.3 punkte: žetono vertė priklauso nuo paties turėtojo aktyvaus dalyvavimo jį naudojant ir viešinant.
Taip yra todėl, kad BNK ir buvo sumanytas kaip tokenizuotas afiliacijos komisinis. Įprastoje afiliacijos programoje partneris dalijasi nuoroda ir gauna komisinį už atvestus klientus. Tokenizuotoje versijoje atskirų nuorodų nebėra: žetono turėtojai patys naudojasi produktais ir juos viešina, o didesnė klientų bazė ir apyvarta didina poreikį BNK, kuriuo atsiskaitoma už „Bankera“ ir „SpectroCoin“ paslaugas.
Tai paaiškina ir sąlygų 7.3 punkto formuluotę. Vertė priklauso ne nuo išleidėjo pastangų ir ne nuo pažadėto pelno, o nuo to, ką daro pats turėtojas — tokia yra afiliacijos, o ne investavimo logika.
Šis mechanizmas buvo ne kartą viešai aprašytas — ne tik baltojoje knygoje ir platinimo sąlygose, bet ir vėlesniuose bendrovės pranešimuose. Vienas iš jų paskelbtas dar 2020 metų spalį, trejais metais anksčiau, nei atsirado skundas.
Numatyta žetono paskirtis įgyvendinta: BNK žetonais, kaip ir buvo planuota, galima atsiskaityti už „Bankera“ siūlomas paslaugas. Šios sąlygos buvo paskelbtos viešai ir prieinamos kiekvienam prieš įsigyjant žetoną.
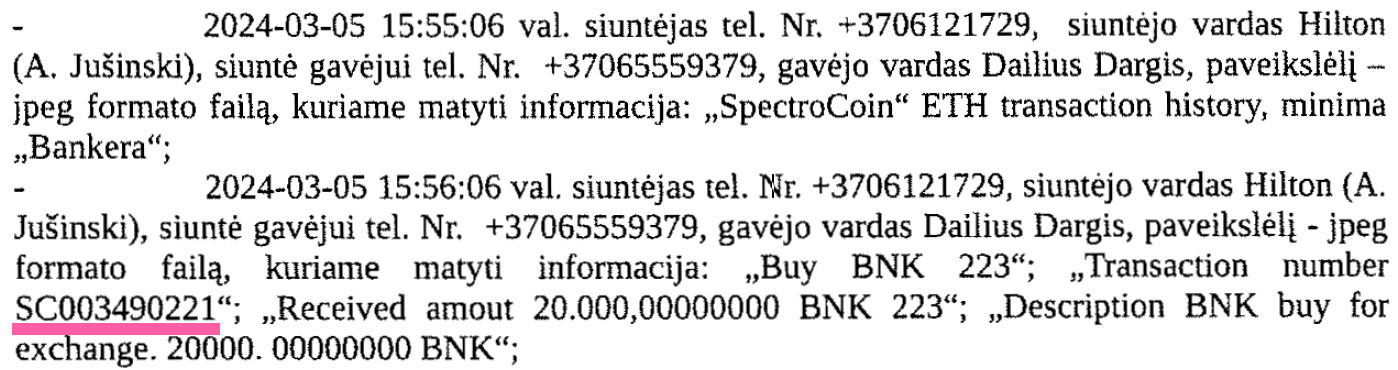
Skunde taip pat kaltinama, kad buvo išleistas naujas žetonas ir neva seną žetoną į naują siūloma pasikeisti nepalankiu santykiu. Tai, vėlgi, yra netiesa, nes žetonai nėra lygiaverčiai.
Naujo žetono išleidimą paskatino du seno žetono trūkumai. Visų pirma, senasis žetonas buvo sukurtas pagal ERC-223 protokolą, kuris, nors ir būdamas pažangesnis, taip niekada ir neprigijo, o tokių žetonų listingavimosi decentralizuotose keityklose galimybės tapo labai ribotos. Būtent dėl to naujasis žetonas buvo išleistas remiantis sėkmingai prigijusiu ERC-20 protokolu. Antra, tuo pačiu buvo atliktas ir denominavimas, taip pakeliant žetono nominalią vertę: žema pradinė žetono kaina ribojo galimybę palaikyti likvidumą keityklose, nes net ir mažas kainos pokytis, pavyzdžiui, nuo 1 cento iki 2 centų, reikšdavo 100 proc. kainos pokytį. Žetonų turėtojams tiesiog sudaryta galimybė savanoriškai esamus žetonus pasikeisti į didesnio nominalo žetonus.
Papildomai su naujojo žetono išleidimu buvo sumažintas žetonų limitas, taip technologiškai panaikinant baltojoje knygoje numatytą galimybę išleisti naujų žetonų ateityje. Šis, kaip ir kiti pokyčiai, buvo atliktas siekiant padidinti žetono patrauklumą.
Visa tai detaliai dar 2022 metų vasarį buvo aprašyta „Bankera“ tinklaraštyje.
Kova dėl technologinės ekosistemos dalies kenkia reguliacinei plėtrai
Technologinė ekosistemos dalis yra išvystyta ir veikia. Geriausias to įrodymas yra tai, kad „BankingLab“ platforma sėkmingai naudojasi ir su ekosistema nesusijusios reguliuojamos finansų įstaigos — tarp jų bankai ir keliolika elektroninių pinigų įstaigų. Prižiūrima įstaiga savo klientų aptarnavimo nepatikėtų neveikiančiai sistemai, o pasirinkusi ją atsako už tai savo priežiūros institucijai.
Būtent ši ekosistemos dalis 2023 metais ir tapo perėmimo taikiniu. Nepavykus bandymui perimti vienos esminių ekosistemos dalių — „BankingLab“ grupės — pasinaudojant smulkiaisiais akcininkais, darbuotojų viliojimu bei vykimu pas fondo valdytoją Lichtenšteine, buvo parengtas anoniminis skundas, kurio turinys viešojoje erdvėje atkartojamas iki pat dabar.
Reguliacinėje dalyje darbas tęsiasi. Dauguma baltojoje knygoje numatytų bankininkystės paslaugų buvo išvystytos su turimomis licencijomis — antroji banko licencija kol kas joms nebuvo reikalinga. Kai šios paslaugos jau veikė, imtasi konkrečių žingsnių ir dėl specializuoto banko licencijos Lietuvoje: pasirašytos sutartys, suformuota atitinkama organizacinė struktūra, pasamdyti žmonės. Tačiau sprendimas priklauso ne vien nuo pasirengimo — licencijavimas yra dvipusis procesas, kuriame itin griežtai vertinama ir akcininkų bei vadovų reputacija. Vykstant ikiteisminiam tyrimui jis objektyviai negali judėti, nepriklausomai nuo to, kiek pasirengta. O tyrimas pradėtas remiantis tuo pačiu 2023 metų anoniminiu skundu, tik jau praėjus 17 mėnesių nuo jo pateikimo.
Kodėl atsakome dabar?
Visa šiame tekste išdėstyta informacija žurnalistams buvo teikiama ne kartą — „15min“ redakcijai nuo pat pirmojo jos kreipimosi 2024 metų spalį. Teiginys, kad „Bankera“ su žiniasklaida nebendrauja, neatitinka tikrovės: neatsakyta buvo tik į D. Dargio ir su juo susijusių asmenų klausimus. Praėjus dviem dienoms po pirmosios „15min“ publikacijos, 2025 metų balandžio 30-ąją, vienas iš „Bankera“ įkūrėjų V. Karalevičius davė interviu didžiausiam šalies naujienų portalui „Delfi“. „15min“ savo ruožtu gavo išsamius atsakymus, tačiau publikacijose jie neatsispindėjo. Tos publikacijos prieštarauja ir pačios redakcijos 2023 metų rugsėjo tekstui, kuriame „Bankera“ buvo priskirta prie sėkmingų projektų ir apibūdinta kaip veikianti tarptautinė finansinių technologijų bendrovė. Plačiau apie tai, kaip rengtos šios publikacijos, — trečioje šių atsakymų dalyje.
Iki šiol laikėmės nuostatos, kad vykstant ikiteisminiam tyrimui paaiškinimus dalykiškiau teikti tyrėjams, o ne per žiniasklaidą. Šios nuostatos laikytis nebegalima. Kaltinimas suformuluotas viešai ir įvardytas konkrečiais asmenimis, o apie surašytus įtarimus buvo sužinota iš „15min“, o ne iš teisėsaugos. Kai kaltinimas viešas, viešas turi būti ir atsakymas.
Buvo ir antra priežastis. Istorija, kurią tektų pasakoti, būtų skambėjusi neįtikinamai: kad iš vadovų pareigų atleisti smulkieji akcininkai kartu su V. Germanu bei su juo susijusių bendrovių vadovu M. Navicku, pasitelkdami didžiausią šalies žiniasklaidos grupę, siekia perimti finansų technologijų startuolį. Be dokumentų toks teiginys būtų likęs tik įmonės versija, o įmonės versija prieš anoniminį skundą nieko nesveria.
Per pastaruosius dvejus metus atsirado įrodymų, kurie šiuos teiginius pagrindžia. Tai buvusių „BankingLab“ grupės vadovų tapimas su V. Germanu susijusios UAB „Foxpay“ akcininkais 2024 metų liepą. Tai vieša baudžiamoji byla, kurioje, pagal ikiteisminio tyrimo duomenis, ta pati medžiaga buvo panaudota reikalaujant kyšio, o vienas iš kaltinamųjų teisme nurodė ją gavęs iš V. Germano. Pats V. Germanas tik praėjusį ketvirtadienį, 2026 m. rugsėjo 17 dieną, šioje byloje buvo apklaustas kaip liudytojas.
Kiekvieną iš šių faktų galima patikrinti nepriklausomai, nesiremiant nė vienu mūsų dokumentu. Todėl tai, ką anksčiau buvo galima tik teigti, dabar galima parodyti.
Tuo tarpu tas pats 2023 metų dokumentas tebekartojamas, net netikrinant jame pateiktos informacijos ir ignoruojant ne kartą mūsų teiktus atsakymus. Todėl į jo turinį atsakome viešai. Bendrovės bendradarbiauja su institucijomis ir teikia visus prašomus dokumentus. Šis tekstas nėra bandymas paveikti tyrimą — tai atsakymas į viešai kartojamus teiginius.